Poucos setores refletem tão bem quanto o campo a distância entre produzir muito e lucrar de forma consistente, diferença que Parajara Moraes Alves Junior, consultor em planejamento tributário, sucessório e patrimonial rural, traça a partir dos indicadores de gestão no agronegócio. A produtividade por hectare segue importante, mas sozinha não revela se a operação remunera o capital investido, se consegue honrar dívidas ou se está preparada para uma safra ruim. A profissionalização da gestão rural começa quando o produtor passa a acompanhar números que explicam o resultado, e não apenas o volume colhido.
Quais números contam a história real da propriedade?
O custo de produção por hectare, separado entre custeio, despesas fixas e depreciação de máquinas e benfeitorias, é o ponto de partida. A partir dele, calcula-se o ponto de equilíbrio em unidades de produto, que mostra quantas sacas, arrobas ou toneladas são necessárias para cobrir os gastos. A margem por cultura e por talhão, na ótica de Parajara Moraes Alves Junior, completa esse primeiro grupo de indicadores, porque revela onde a propriedade ganha e onde perde dinheiro dentro de uma mesma safra, informação que costuma surpreender quem avalia apenas o resultado geral.
No campo financeiro, entram o endividamento em relação à receita, o prazo médio das dívidas e o ciclo de caixa, que mede o intervalo entre o desembolso com insumos e o recebimento pela venda. Indicadores de liquidez mostram se a propriedade consegue atravessar a entressafra sem recorrer a crédito caro. Também merece acompanhamento o retorno sobre o patrimônio, especialmente em fazendas com valor elevado de terras, em que o lucro operacional pode representar uma fração pequena do capital imobilizado e esconder uma rentabilidade abaixo do esperado.
Por que indicadores de gestão no agronegócio ainda ficam em segundo plano
Parajara Moraes Alves Junior diferencia a contabilidade feita apenas para cumprir obrigações fiscais daquela estruturada para gerar informação gerencial, distinção que explica boa parte do problema. A dificuldade raramente está no cálculo. O obstáculo principal é a qualidade dos dados, já que muitas propriedades misturam contas pessoais e da atividade, registram despesas sem identificar a cultura correspondente e não controlam estoques de insumos ao longo do ano. Sem essa base, qualquer indicador produzido tende a distorcer a realidade da operação.
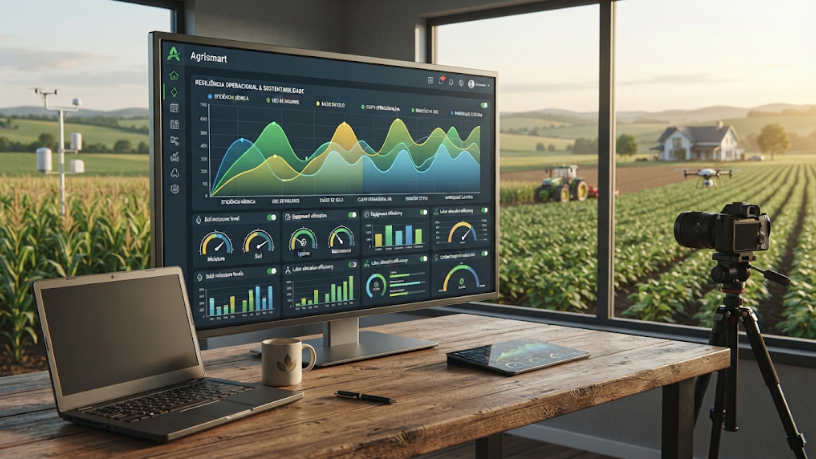
Outro entrave envolve o tempo. Relatórios que chegam meses depois do fechamento servem como registro histórico, mas pouco ajudam a corrigir rumos durante a safra. Já as propriedades que fecham resultados mensais conseguem perceber cedo um aumento de custo, uma queda de preço ou um desvio no consumo de insumos. A frequência da informação, nesse caso, pesa tanto quanto a precisão e define se o indicador servirá para decidir ou apenas para explicar o que já aconteceu, quando a margem de manobra já se perdeu.
Do painel de números ao orçamento da próxima safra
Indicadores ganham utilidade real quando passam a orientar o orçamento. Com custos e margens históricos organizados, o produtor consegue projetar a safra seguinte, definir o momento de travar preços e calcular quanto pode comprometer com investimentos sem pressionar o caixa. O planejamento tributário também se beneficia dessa base, porque a escolha de regimes e a antecipação ou postergação de despesas dependem de projeções confiáveis de receita e resultado, em linha com o que expõe Parajara Moraes Alves Junior.
A governança da propriedade é outro destino natural desses números. Reuniões periódicas com familiares, sócios ou gestores contratados ficam mais objetivas quando partem de indicadores definidos com antecedência e acompanhados sempre da mesma forma. A comparação entre safras e com referências regionais ajuda a identificar se um resultado ruim decorre do mercado ou de falhas internas. O produtor que adota esse padrão de acompanhamento tende a negociar melhor com bancos, fornecedores e compradores, que passam a enxergar a fazenda como uma empresa estruturada.